

Artículo traducido automáticamente por IA, leer original
Reinicio o rebote: Mirando hacia el 2026
15 enero 2026
El horizonte del mercado para 2026. En la edición de enero de 2026 de American Cranes & Transport , Mike Chalmers conversó con expertos de la industria en finanzas, transporte y economía de la construcción sobre las tendencias, presiones y decisiones que probablemente definirán el año 2026.
A medida que se perfila el año 2026, las empresas de grúas, aparejos y transporte especializado se enfrentan a un panorama marcado por los cambios económicos, la incertidumbre política y los niveles históricos de inversión en infraestructura y energía. La demanda se mantiene sólida en la mayoría de los sectores, pero las dudas sobre tarifas, financiación, seguros y estabilidad de la cadena de suministro siguen influyendo en la planificación de las empresas para el próximo año.
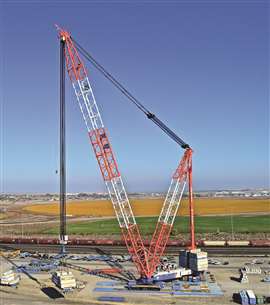 Desde centros de datos hasta proyectos energéticos, la actividad de grúas sigue siendo fuerte de cara a 2026 a pesar de las presiones financieras y el ajuste de los mercados de seguros que están cambiando la forma en que las empresas planifican.
Al mismo tiempo, las oportunidades emergentes en centros de datos, energías renovables, expansión industrial y mercados globales de la construcción están redefiniendo la estrategia a largo plazo. Para comprender mejor lo que nos deparan los próximos 12 a 18 meses, SC&RA conversó con expertos del sector en finanzas, transporte y economía de la construcción, quienes ofrecieron su perspectiva sobre las tendencias, presiones y decisiones que definirán el horizonte del mercado en 2026.
“Desde nuestra perspectiva, la demanda de equipos en todo el mundo sigue siendo alta, a pesar de algunos desafíos en toda la industria”, afirmó Harry Fry, presidente de Harry Fry & Associates. “Obviamente, la incertidumbre arancelaria está causando problemas, pero el capital se está acumulando. La gente se está preparando. Una vez que se tenga cierta certeza sobre la situación arancelaria, creo que la gente se sumará de inmediato”.
Disciplina y realismo
Con la escasez de equipos usados en el mercado, Fry añadió que es probable que las nuevas compras tengan un efecto dominó. "Quienes compran nuevos empezarán a venderlos al usuario, porque actualmente no hay muchos equipos usados de buena calidad en el mercado". Como señal financiera, señaló algo menos tangible, pero cada vez más fiable. "La gente no suele tener miedo de gastar una vez que puede conseguir un equipo".
En cuanto a cómo deberían las empresas considerar la estructura y el flujo de caja cuando los precios de los equipos, los seguros y las piezas se mantienen inestables, Fry destacó la disciplina y el realismo. "En cuanto al costo del equipo, este por sí solo es impredecible. Hay que calcular al menos el 20%, quizás el 15% como mínimo. Se habla de exenciones, pero se ha estado hablando de eso desde que se implementaron los aranceles".
Señaló que la mayoría de las empresas con carteras de pedidos estables ya estaban cubriendo sus gastos. "Las empresas que tienen trabajos asegurados están cubriendo sus gastos en cierta medida al fijar los precios. Esto ayuda, porque cuando prevemos el servicio de la deuda, utilizamos parte de esa información para determinar cómo van a pagar este equipo".
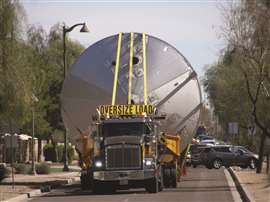 Los mercados de transporte por carretera siguen siendo desiguales de cara a 2026, con condiciones de recesión del transporte de mercancías y costos operativos en aumento que desafían a los transportistas en los sectores de fabricación, construcción y venta minorista.
Los seguros, dijo Fry, siguen siendo una de las fuerzas más impredecibles del sector. "Es difícil. Las grandes empresas pueden con ello. Las pequeñas empresas tienen dificultades. ¿Cómo se fija realmente el precio? El precio de los equipos nuevos y el precio del seguro obligan a mucha gente a conformarse con lo que tiene mientras pueda".
Fry señaló tres niveles de resiliencia financiera. «Las grandes empresas tienen un plan. Las medianas tienen una buena fuente de clientes: saben qué pueden hacer con los precios y dónde se beneficiarán de sus seguros. Las pequeñas empresas… no veo cómo pueden realmente planificarlo, porque no saben qué les va a pasar».
Presión continua
Ken Simonson, economista jefe de Associated General Contractors of America (AGC), ofreció una visión clara de la dinámica del mercado que probablemente influirá en la actividad de grúas y transporte especializado en 2026, señalando una marcada división entre los sectores preparados para la expansión y aquellos que probablemente se contraerán.
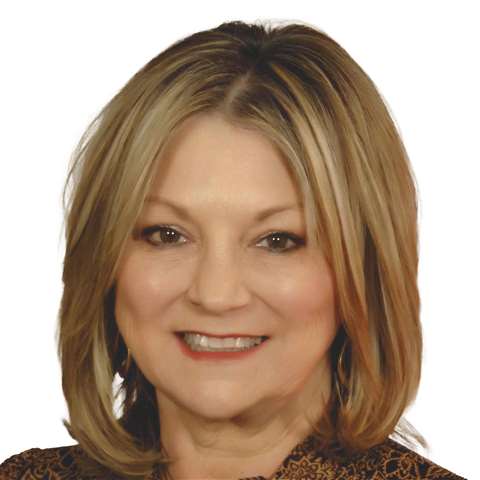
 Harry Fry, presidente de Harry Fry & Associates
“Con diferencia, los mercados más fuertes probablemente sean los centros de datos y los proyectos energéticos”, afirmó. “Estos últimos podrían incluir energía solar, geotérmica, plantas nucleares 'modulares' renovadas o nuevas, transmisión, almacenamiento en baterías a gran escala y generadores (algunos ubicados en centros de datos), y trenes de licuefacción de gas natural e instalaciones de exportación”.
Simonson también abordó las tendencias de la fuerza laboral y cómo podrían afectar la planificación de proyectos. "Con la escasa demanda para muchos tipos de proyectos, es probable que los contratistas no tengan tantas dificultades para cubrir puestos como en los últimos años, si es que contratan", afirmó. "Sin embargo, los trabajadores extranjeros representan aproximadamente un tercio de los trabajadores de la construcción. Es probable que la suspensión de las restricciones migratorias y el aumento de la aplicación de las leyes dificulten la cobertura de algunos puestos y causen interrupciones en las obras activas".
En el sector del transporte por carretera, Bob Costello, economista jefe y vicepresidente sénior de la Asociación Estadounidense de Transporte por Carretera, explicó que analiza la dinámica del transporte de mercancías a través de una lente de tres puntos.
“Manufactura, construcción y comercio minorista”, confirmó. “La manufactura es el sector más importante. No soy muy optimista sobre una mejora en la demanda de transporte de carga por camión en general. Hay algunos sectores que han tenido buenos resultados, como la construcción de centros de datos y el gasto en infraestructura. Pero fuera de estos, seguimos en recesión en el transporte de carga”.
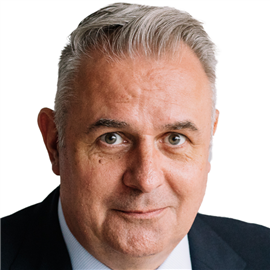
 Ken Simonson, economista jefe de la Asociación de Contratistas Generales de Estados Unidos
Costello añadió que, si bien no preveía un repunte significativo de la demanda, las reducciones de capacidad podrían aliviar la presión sobre los transportistas. "Es probable que sigamos viendo una caída en la oferta de la industria, lo que podría hacer que los niveles de carga no parezcan tan malos en 2026; en esencia, menos camiones buscando la misma o menor carga", afirmó.
En cuanto a los costos, Costello sostuvo: «Además de la débil demanda, el otro gran problema son los costos. Si habláramos de una macroeconomía que experimenta una disminución del PIB mientras la inflación se mantiene alta, lo llamaríamos estanflación. Pues bien, así es exactamente como se ha comportado la industria del transporte por carretera en los últimos años».
Señaló datos de ATRI para subrayar la presión que enfrentan los transportistas. "Excluyendo el gasto en combustible, los costos de la industria fueron un cuarenta por ciento más altos en 2024 que en 2019. Las tarifas de flete solo aumentaron un once por ciento durante ese mismo período. Eso es un desastre". Añadió que las medidas federales relacionadas con la aplicación de la ELD, los titulares de CDL no domiciliados y las medidas enérgicas contra los conductores mexicanos que transportan carga nacional restringirían aún más la oferta.
A pesar de la desigualdad del mercado, Costello indicó que los transportistas especializados están bien posicionados. «Tener una flota de nicho o especializarse en un tipo específico de carga difícil de transportar siempre es mejor que una flota genérica con más competencia», afirmó.
Planificación cuidadosa
De cara al futuro, Fry señaló que las empresas que resisten la volatilidad comparten una característica: las reservas. «La mayoría de las empresas que pueden capear un temporal —de construcción, transporte o cualquier otro sector— cuentan con reservas de capital adecuadas, ya sea en activos tangibles o en efectivo. No se trata necesariamente de dinero invertido, sino de que algunas de las empresas más grandes solo tienen financiado un pequeño porcentaje de su flota. Su banco es parte del equipo que tienen en sus instalaciones».
Observó un cambio en los hábitos financieros a medida que el mercado pasaba de una época de auge con bajos tipos de interés a un entorno más restringido. «Durante los años de bajos tipos de interés, vimos muchos acuerdos con plazos más cortos porque las empresas no veían un fin a sus flujos de ingresos. Ahora que la situación se ha endurecido un poco —aranceles, retrasos en equipos y suministros—, vemos que la gente planifica con más cuidado».
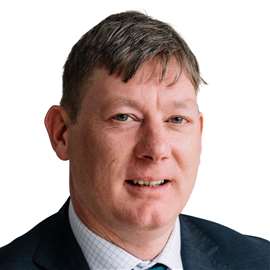
 Bob Costello, economista jefe de la Asociación Estadounidense de Camioneros
Advirtió a las empresas que no den por sentado que los ciclos fuertes durarán. "La gente dice: 'Seguiremos ganando todo este dinero' porque todos los centros de datos están funcionando y todo está muy ocupado, y así es. Siempre hay un mañana. Siempre habrá un momento de caída".
Las empresas que mejor se desenvuelven reconocen la rapidez con la que las condiciones pueden cambiar. "Lo escuchamos constantemente: 'Nunca sucederá. Tenemos estos contratos; tenemos esto o aquello'. Todos sabemos que, en cualquier momento, las cosas pueden cambiar. Los ciclos definen la industria, y todo se rige por las tendencias. Es importante comprender que una tendencia no dura para siempre; hay que seguir pensando en el futuro".
STAY CONNECTED
Receive the information you need when you need it through our world-leading magazines, newsletters and daily briefings.
CONECTA CON EL EQUIPO