

03 六月 2024
在与客户、经销商和制造商交流时,我们最常听到的问题是“你们看到了什么?”鉴于通货膨胀、利率波动以及今年是选举年,这个问题现在比以往任何时候都更加突出。
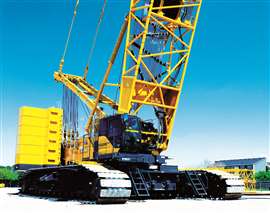 买家应该关注付款方式,而不仅仅是利率。如果付款方式符合他们的预算,并且此次收购能够促进业务增长,那么这笔交易可能值得进行。图片:神钢起重机
那么,我们目前观察到的情况如何?这些情况又将如何影响重型设备融资?在当前环境下,业务持续稳定,客户持谨慎乐观态度。供应链仍然有限,导致人们难以找到新设备和优质二手设备。然而,这些起重机确实有市场需求。劳动力短缺和通货膨胀也造成了一些犹豫。银行监管,例如巴塞尔协议III和反欺诈措施,导致信贷市场趋紧。因此,交易完成所需时间更长。最后,当前的利率无疑也让客户在购买时感到担忧。
谨慎乐观
讨论“谨慎乐观”时,我们不妨换个角度来看。根据美国总承包商协会 (AGC) 的数据摘要(2024年5月10日),“在18个行业中,建筑业在14个行业中排名第一,支付的价格更高,并且是报告增长的行业之一(12个行业)和报告业务活动增加的行业之一(13个行业)。”在同一份报告中,建筑业也是供应商交货速度放缓的五个行业之一。正如前面提到的,工作机会依然存在,这让客户、制造商和经销商都感到乐观,但完成项目变得更加困难、成本更高,而且耗时更长。
就设备而言,客户仍在购买,因为他们需要设备来开展工作,但有限的供应链使得设备供应困难。经销商和制造商似乎仍需一年或更长时间才能收到某些型号的新订单。二手设备方面,很难找到高质量的设备。一些经销商不接受二手设备以旧换新,因为他们不想占用库存,也不想花费大量时间进行必要的维修才能使设备达到销售标准。因此,我们看到大量的私人交易和/或用户之间的交易。一些贷款机构,包括Harry Fry & Associates及其贷款合作伙伴,愿意承接此类交易,但绝大多数贷款机构并不提供此类服务。此外,私人交易需要更多的尽职调查和资源投入,因此可能需要更长的时间才能完成。
日益严格的银行监管导致当前信贷环境趋紧。贷款机构是否仍在审批和发放贷款?答案是肯定的,但所需时间更长。目前银行业和信贷业面临的最大问题是巴塞尔协议III和反欺诈。巴塞尔协议III是由巴塞尔银行监管委员会为应对2007-2008年金融危机而制定的一套国际认可的措施。其核心在于,银行需要维持更高的资本储备以防范财务困境,这意味着需要更高的存款额。
因此,如果银行不增加存款,它们向借款人提供的贷款数量就会减少。这些改革的实施日期为2023年1月1日。提供商业贷款的银行在选择贷款对象时更加谨慎和挑剔。这就是为什么它们在审核信贷方案时会提出更多问题并要求查看更多信息。这也会影响首付/贷款价值比(LTV)的要求,因为为了减少账面上的贷款金额,这些要求可能会提高。
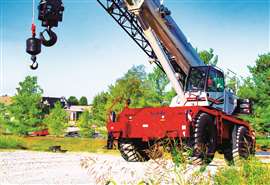 银行业监管力度加大,导致当前信贷环境趋紧。图片:Link-Belt
防止欺诈
在银行和贷款领域,防范欺诈仍然是一个重大问题,它影响着整个金融流程。欺诈行为在商业和我们的日常生活中呈指数级增长,并且不断变化。在审批和完成交易时,贷款机构会进行多层尽职调查。他们会深入调查客户的信用、业务和个人情况。对于供应商,他们的背景也会受到审查。供应商经营了多久?他们是否有实体店面?他们的网络形象如何?他们是否拥有所售设备?这些只是几个例子,但所有这些都会增加交易完成的时间。
尽管贷款机构面临一些问题,但融资仍然可行。然而,客户需要做好准备,提供比以往更多的信息,并且要知道审批和放款流程可能会比以往更长。即使您的公司是一家历史悠久、信用记录良好的企业,您也可能需要准备好回答一些额外的问题,并/或提供更多信息。
更高的利率
最后,利率仍然是人们关注的焦点。这是我们目前从借款人那里听到最多的询问/讨论话题。目前基准利率为8.5%,比2020年3月的近期低点3.25%翻了一番还多。我们必须记住,当时新冠疫情对美国经济造成了巨大冲击——企业努力维持员工就业,项目被推迟或取消。降低利率有助于吸引企业购买设备和借贷。
新冠疫情期间,许多人得以囤积现金,并积压了购物需求。由于供应链受限以及全球范围内产品需求激增,物价开始快速上涨。为了抑制物价上涨,美联储在2022年3月至2023年7月期间共加息11次。此后,利率一直保持相对稳定。
尽管利率已达到十年来的最高水平,但各公司都在思考,借贷并添置设备是否明智。
■ 因为没有设备而错失工作机会,甚至可能导致业务停滞,这样做合理吗?
■ 从竞争对手那里租用设备来完成工作,可能会导致客户流失到竞争对手那里,这样做有意义吗?
■ 现在购买并发展业务是否明智?
我认为关于利率最大的误解之一是,利率下降1%或2%会对月供产生显著影响。例如,10万美元的贷款,利率为7.5%,期限为60个月,每月还款额为2003美元。如果利率为9.5%,则每月还款额为2100美元,每月增加97美元。即使贷款金额为100万美元,每月还款额的差异也并不显著。利率为7.5%时,每月还款额为20037美元;利率为9.5%时,每月还款额为21000美元,每月仅相差963美元。我们当然明白,利息成本会随着时间的推移而累积。然而,在当前形势下,买家应该关注的是每月还款额,而不仅仅是利率。如果每月还款额符合他们的预算,并且此次收购能够促进业务增长,那么这笔交易或许值得考虑。
尽管利率上升、供应链受限、融资周期延长,但市场依然存在商机。企业仍有项目需要完成,也需要设备。银行仍在放贷。商业环境是否有所不同?当然不同。我们只需要以开放的心态和一些耐心来应对。
作者
Tonya DiGregorio,CLFP,Harry Fry & Associates副总裁,自2004年以来一直从事起重机和融资行业。她拥有斯通希尔学院经济学学位,曾任SCR&A联合产业集团主席,并持有注册租赁和融资专业人士(CLFP)资格认证。此前,她曾在道富银行担任共同基金和私募股权部门的投资组合管理员。
保持联系
通过我们世界领先的杂志、新闻简报和每日简报,随时获取您所需的信息。
联系我们的团队