

Automatisch von KI übersetzt, Original lesen
Unsichere Gewissheit: Navigation durch den Ausrüstungsfinanzierungsmarkt
20 Juli 2026
Krane, Kapital und die Kosten der Unsicherheit: Was das heutige Finanzierungsklima für neue und gebrauchte Ausrüstung bedeutet.
Da das Jahr 2026 nun zur Hälfte vorbei ist, lässt sich schwer vorhersagen, wie sich die nächsten sechs Monate auf den Markt für neue und gebrauchte Krane sowie den Baumaschinenmarkt im Allgemeinen entwickeln werden. Geopolitische Kräfte spielen eine größere Rolle als je zuvor. Der Krieg im Iran, Zölle, die politische Lage und sogar der Arbeitskräftemangel – um nur einige Faktoren zu nennen – beeinflussen den Markt für den Kauf und Verkauf von Kranen erheblich.
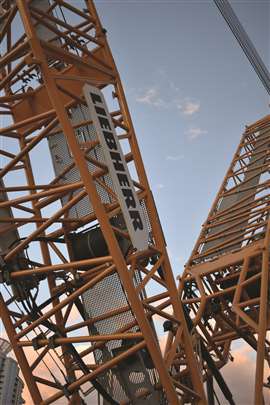 Laut Jeffrey Whitcomb von First Financial deuten die kurzfristigen Entwicklungen darauf hin, dass für Krankäufer höhere und längerfristige Finanzierungskosten bei gleichzeitig robuster Nachfrage nach den Geräten anfallen.
Um unseren Lesern eine Analyse des Marktes und einen Ausblick auf die zweite Jahreshälfte zu geben, haben wir drei Experten aus der Finanzbranche, insbesondere solche, die sich auf die Finanzierung von Kränen und zugehöriger Ausrüstung spezialisiert haben, gebeten, unsere Fragen zum Markt zu beantworten.
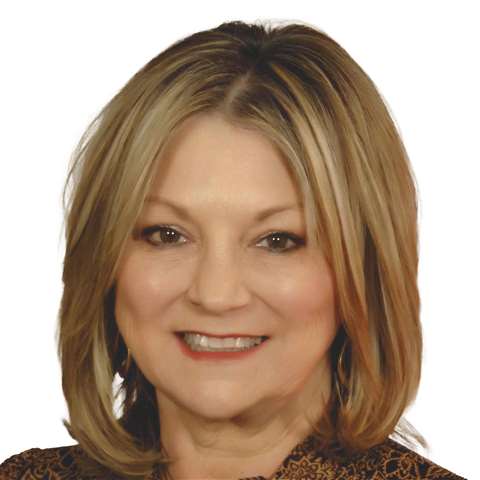
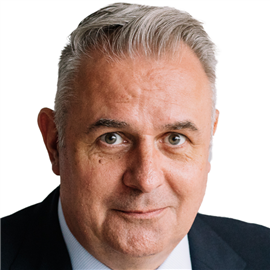
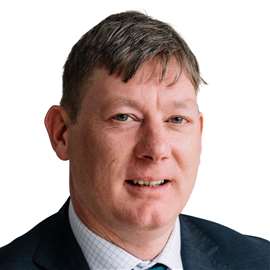
Unser Panel besteht aus Tonya Fry, Harry Fry & Associates; Dan McDonough von Commercial Credit Group; und Jeffrey Whitcomb von First Financial Equipment Leasing.
Die gute Nachricht ist, dass der Markt trotz geopolitischer Unsicherheit nicht ins Stocken geraten ist. Beschreibungen lauteten unter anderem: „Unternehmen haben weiterhin Aufträge und Projekte schreiten voran“, „reichlich verfügbare Arbeit und starke Nachfrage“ sowie „konstante Nachfrage nach neuen und gebrauchten Kranen“.
Lesen Sie weiter, um die Feinheiten des aktuellen Marktes für neue und gebrauchte Krane zu verstehen.
Wie bezeichnen Sie den Markt für neue und gebrauchte Krane und die damit verbundene Finanzierung?
Fry: Der Markt für Krane und Baumaschinen bleibt verhalten optimistisch. Kreditgeber zeigen weiterhin großes Interesse an Kranen aufgrund ihrer historisch hohen Restwerte und der guten Liquidität auf dem Gebrauchtmarkt. Die Teilnehmerzahl und die Aktivitäten auf der jüngsten Jahrestagung der Specialized Carriers & Rigging Association (SCRA) spiegelten wider, dass Unternehmen trotz einiger kostenbedingter Verzögerungen weiterhin Aufträge haben und Projekte voranschreiten.
Kunden benötigen jedoch mehr Zeit für ihre Kaufentscheidungen, da sie vor dem Kauf weiterer Ausrüstung mehr Planungssicherheit hinsichtlich Projektzeitplan und Auftragsbestand wünschen. Aus Finanzierungssicht bleiben Kreditgeber im Markt für Kran- und Baumaschinenfinanzierung aktiv, da Krane traditionell einen hohen Werterhalt aufweisen und sich als Sicherheiten gut eignen. Die Kreditvergabe für risikoarme Transaktionen hat sich jedoch verschärft, da Kreditgeber weniger Interesse an Geschäften mit höherem Risiko zeigen.
McDonough : Der Markt für neue und gebrauchte Krane sowie die dazugehörige Finanzierung ist weiterhin gut aufgestellt, gestützt durch ein hohes Auftragsvolumen und eine starke Nachfrage in der gesamten Branche. Die einzigen nennenswerten Herausforderungen sind die langen Lieferzeiten für Neumaschinen, die derzeit sechs bis zwölf Monate betragen, sowie die gestiegenen Preise für Neugeräte.
Gleichzeitig bleiben die Preise für Gebrauchtmaschinen hoch, was auf einen gesunden Markt und eine anhaltende Nachfrage hindeutet. Zudem tragen die langen Lieferzeiten und höheren Preise für Neumaschinen dazu bei, die Preise für Gebrauchtmaschinen zu stabilisieren. Der Kauf von Gebrauchtmaschinen ist für diejenigen, die sowohl eine qualitativ hochwertige Maschine als auch einen verkaufsbereiten Verkäufer finden können – was in diesem Markt nicht immer einfach ist –, zu einem beliebten Trend geworden.
Finanzierungen sind weit verbreitet, obwohl traditionelle Banken in letzter Zeit etwas zögerlich auf Marktchancen reagiert haben. Unabhängige Nichtbanken-Kreditgeber sind weiterhin aktiv und wettbewerbsfähig bei der Bereitstellung von Finanzierungslösungen.
Whitcomb: Die andauernde Blockade der Straße von Hormus sowie die fortgesetzten Feindseligkeiten zwischen dem Iran, den arabischen Nachbarstaaten und den Vereinigten Staaten haben den Aufwärtsdruck auf die Zinssätze aufrechterhalten. Seit März sind die Zinssätze entlang der gesamten Zinskurve um etwa 30 bis 50 Basispunkte gestiegen.
Infolgedessen sind die Kosten für die Finanzierung oder das Leasing von neuen und gebrauchten Kranen sowie zugehörigen Hubarbeitsbühnen und Transportausrüstungen gestiegen. Der Markt ist weiterhin aktiv, jedoch im Vergleich zu den Vorjahren deutlich komplexer geworden. Die Nachfrage nach neuen und gebrauchten Kranen ist aufgrund von Infrastrukturinvestitionen und laufender Bautätigkeit konstant. Gleichzeitig drängen Lieferengpässe und längere Lieferzeiten für Neugeräte immer mehr Käufer auf den Gebrauchtmarkt als praktische Alternative.
Im Finanzierungsbereich hat sich ein deutlicher Wandel vollzogen. Kunden suchen nicht mehr nur nach Kapitalzugang, sondern auch nach Flexibilität und strukturierten Optionen. Angesichts des Umfangs dieser Investitionen und der aktuellen Marktunsicherheit hat das Geräte-Leasing eine strategischere Rolle eingenommen und unterstützt Unternehmen dabei, ihr Wachstum voranzutreiben, Risiken zu managen und Liquidität zu sichern.
Angesichts der steigenden Inflation und der Rekordpreise für Kraftstoffe: Wie schätzen Sie die Entwicklung des Kranabsatzes ein, sowohl bei neuen als auch bei gebrauchten Geräten?
Fry: Ich glaube nicht, dass Inflation oder Treibstoffpreise derzeit die größten Probleme darstellen, die den Kranabsatz beeinflussen. Zölle stellen sicherlich eine Herausforderung dar, aber der Arbeitskräftemangel wirkt sich noch stärker auf die Kran- und Baumaschinenbranche aus.
Viele Kunden verfügen über gut gefüllte Projektpipelines und ausreichend Aufträge, betonen aber immer wieder, dass sie – unabhängig von steigenden Preisen – zusätzliche Krane anschaffen würden, wenn ihnen mehr qualifizierte Kranführer, Techniker und Monteure zur Verfügung stünden. Die Nachfrage ist vorhanden. Der Fachkräftemangel ist seit Langem ein Problem im Kran- und Baumaschinensektor und bleibt eines der größten Wachstumshemmnisse der Branche. Zölle und geopolitische Instabilität können die Verfügbarkeit von Ausrüstung, die Preise und den Projektzeitplan beeinflussen. Verbesserungen in diesen Bereichen würden den Absatz neuer und gebrauchter Krane voraussichtlich ankurbeln.
Selbst wenn die Zölle beigelegt und die globalen Konflikte entspannt würden, wäre der grundlegende Fachkräftemangel damit nicht behoben. Die Verfügbarkeit von Arbeitskräften bleibt ein entscheidender Faktor und beeinflusst weiterhin die Flottenerweiterung und die Anschaffung von Ausrüstung in der gesamten Branche.
McDonough: Da die Nachfrage weiterhin hoch ist und die Lieferzeiten für neue Maschinen länger sind, dürften die Verkäufe neuer Krane kurzfristig stabil bleiben. Allerdings werden die Kraftstoffpreise und die anhaltende Inflation die Zinsen voraussichtlich längerfristig hoch halten, was die Betriebskosten erhöht und die Bautätigkeit möglicherweise dämpfen könnte. Dies könnte die Verkäufe neuer Krane zwar leicht, aber nicht dramatisch verlangsamen und sogar die Lieferzeiten und die Liefersicherheit verbessern.
 Tonya Fry, Harry Fry und Partner
Gleichzeitig treiben die gestiegenen Kosten für Stahl, Komponenten, Transport und Arbeitskräfte die Preise für Neugeräte weiter in die Höhe. Infolgedessen steigen auch die Preise für Gebrauchtgeräte, da diese eng an die Wiederbeschaffungskosten gekoppelt sind. Angesichts dieser Entwicklung verschieben viele Kranbetreiber größere Anschaffungen und konzentrieren sich auf die Instandhaltung ihrer bestehenden Geräte. Unternehmen mit gut gewarteten Maschinenparks könnten sich in einer vorteilhaften Position befinden, insbesondere wenn Lieferengpässe, hohe Materialkosten und lange Lieferzeiten die Preise für Gebrauchtgeräte weiterhin stützen.
Insgesamt gehe ich davon aus, dass sich der Markt bei anhaltender Inflation zwar leicht abkühlen, aber weiterhin gesund bleiben wird, wobei gebrauchte Geräte relativ stabil bleiben.
Whitcomb: Inflation und steigende Betriebskosten beeinflussen das Kaufverhalten deutlich. Bei First Financial Equipment Leasing beobachten wir, dass große OEMs Rabatte gewähren, um die gestiegenen Inputkosten, insbesondere für Material und Energie, auszugleichen. Unternehmen treffen ihre Investitionsentscheidungen überlegter, was die Anschaffungszyklen, insbesondere bei großen Neugeräten, verlangsamen kann. Trotzdem bleibt die Nachfrage nach Hebezeugen in allen Kategorien hoch, und die Preise für Gebrauchtgeräte scheinen sich nach zwei Jahren des Rückgangs wieder zu erholen.
Es ist wichtig festzuhalten, dass die Nachfrage nicht verschwindet, sondern sich lediglich verlagert. Gebrauchte Geräte gewinnen als kostengünstige Alternative an Bedeutung; der Fokus liegt verstärkt auf der optimalen Auslastung bestehender Maschinenparks; und Finanzierungen werden vermehrt in Anspruch genommen, um Kosten zu verteilen und den Cashflow zu sichern. Aktuell boomen große Infrastrukturprojekte wie Autobahnen, Brücken, Flughäfen, Rechenzentren und Versorgungsleitungen. Der Wohnungsbau (sowohl Einfamilien- als auch Mehrfamilienhäuser) hingegen hinkt aufgrund niedriger Zinsen, Fachkräftemangel und gestiegener Grundstücks- und Materialkosten hinterher.
Trotz der Herausforderungen im Wohnungsbau ist dieser kein primärer Nachfragetreiber für die Kranbranche. Die Konsensprognosen deuten weiterhin auf ein stetiges Wachstum im nächsten Jahrzehnt hin.
- Gesamtmarkt für Krane: ca. 4,2 Prozent CAGR (durchschnittliche jährliche Wachstumsrate) bis 2036 (nach Konsensmeinung).
- Gittermast-Raupenkrane: ca. 6,6 Prozent durchschnittliches jährliches Wachstum.
- Geländekrane: ca. 5,3 Prozent durchschnittliches jährliches Wachstum.
- Es wird erwartet, dass Turmdrehkrane einem ähnlichen Wachstumskurs folgen werden.
Zu den Hauptrisiken für diese Prognose zählen Zölle sowie die Kosten und Komplexität der Produktionsverlagerung ins Inland. Sollten die OEMs ihre Strategien erfolgreich umsetzen, könnte der Markt trotz eines höheren Preisumfelds widerstandsfähig bleiben.
In dieser Situation geht es weniger darum, ob Unternehmen investieren, sondern vielmehr darum, wie sie diese Investitionen strukturieren.
Erwarten Sie steigende, gleichbleibende oder schwer vorherzusagende Zinssätze?
Fry: Ich gehe davon aus, dass die Zinssätze kurzfristig relativ stabil bleiben werden. Die erhöhten Ölpreise im Zusammenhang mit der anhaltenden Iran-Krise haben Befürchtungen hinsichtlich eines erneuten Inflationsdrucks geweckt, insbesondere in energiesensiblen Branchen wie Transport, Bauwesen und Schwermaschinenbau.
Die jüngsten Inflationsdaten blieben jedoch relativ moderat, der Kern-Verbraucherpreisindex stieg nur geringfügig. Zudem zeigte sich der Arbeitsmarkt weiterhin robust: Das jüngste Beschäftigungswachstum übertraf die Erwartungen, und die Arbeitslosigkeit blieb auf einem historisch niedrigen Niveau.
Daher erscheint es wahrscheinlich, dass die Federal Reserve ihre derzeitige Haltung zu den Zinssätzen beibehalten und weiterhin eine abwartende Haltung einnehmen wird, während sie die Inflationstrends, die Lage auf dem Arbeitsmarkt und die allgemeine wirtschaftliche Unsicherheit bewertet.
Aus Sicht der Kran- und Schwergeräteindustrie würden stabile Zinssätze eine gewisse Unterstützung für die Gerätefinanzierung und Investitionsentscheidungen bieten, allerdings bleiben die Kunden aufgrund von Zöllen, Bedenken hinsichtlich des Projektzeitplans und anhaltendem Arbeitskräftemangel vorsichtig.
McDonough: Es gibt im Grunde zwei Antworten: Stabilität am kurzen Ende der Zinskurve und eine Tendenz zu höheren Zinsen im längeren Zeitraum. Die Federal Reserve hat über den Leitzins (Fed Funds Rate) maßgeblichen Einfluss auf die kurzfristigen Zinssätze und beeinflusst damit den SOFR (Secured Overnight Financing Rate) und den Prime Rate. Angesichts der anhaltenden Inflationssorgen, der hohen Energiepreise und des weiterhin robusten Arbeitsmarktes gibt es für die Federal Reserve kaum Anlass, ihre derzeitige Haltung zu ändern. Der aktuelle Leitzins ist bereits restriktiv; weitere Erhöhungen könnten sich negativ auf die Wirtschaft auswirken. Daher dürften die kurzfristigen Zinssätze stabil bleiben.
Weiter hinten auf der Zinskurve, insbesondere bei Laufzeiten von fünf bis 30 Jahren, werden die Zinssätze weniger von der direkten Politik der Federal Reserve als vielmehr von Marktkräften beeinflusst. In letzter Zeit sind sie aufgrund von Sorgen um die Inflation, die Höhe der US-Verschuldung und des US-Defizits sowie das Emissionsvolumen von Staatsanleihen deutlich gestiegen. Trotz dieses Anstiegs sind die langfristigen Zinssätze im historischen Vergleich nicht besonders hoch und könnten weiter steigen, da erwartet wird, dass sie in diesem Bereich der Zinskurve längerfristig hoch bleiben werden.
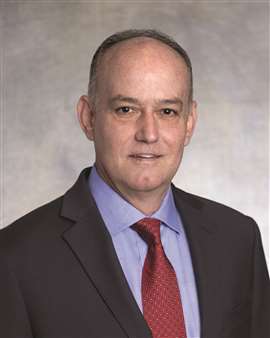 Dan McDonough, Abteilung für gewerbliche Kredite
Whitcomb: Viele Faktoren spielen eine Rolle, die es schwierig machen, Zinssätze verlässlich vorherzusagen. Die Trump-Regierung verfolgt weitreichende politische Änderungen, möglicherweise auch Reformen der Federal Reserve, ohne dabei nennenswerte Unterstützung vom Kongress zu erhalten. Sollten diese Änderungen erfolgen, könnte sich das Zinsumfeld rasch verändern.
Um die erforderlichen Investitionen im In- und Ausland zu fördern, müssen voraussichtlich sowohl die kurz- als auch die langfristigen Zinsen sinken. Ich gehe davon aus, dass längere Phasen extrem niedriger Zinsen in absehbarer Zeit nicht wiederkehren werden. Auch wenn wir unter neuer Führung zunächst eine eher lockere Geldpolitik beobachten könnten, werden letztendlich die Märkte den Ton angeben.
Es herrscht weiterhin erhebliche Unsicherheit darüber, wo sich die Zinssätze letztendlich stabilisieren werden. Zwar wird eine gewisse Stabilisierung erwartet, doch müssen Kreditnehmer verstehen, dass die Zinssätze im Vergleich zu den vergangenen Jahren weiterhin hoch bleiben könnten. In der Praxis passen Unternehmen ihre Strategien an, indem sie Finanzierungen sichern, wenn dies sinnvoll ist, planbare Zahlungsstrukturen priorisieren und Partner suchen, die sich in unterschiedlichen Zinsumfeldern zurechtfinden. Letztendlich sind Zinssätze zwar ein wichtiger Faktor, aber nur eine Komponente eines umfassenderen Entscheidungsprozesses für Kapitalallokation und Risikomanagement.
Was sind die größten Probleme bei der Kran-/Gerätefinanzierung AKTUELL?
Fry: Aus zollrechtlicher Sicht sind Banken und Finanzinstitute in der Regel bereit, Zollkosten für qualifizierte Kreditnehmer zu finanzieren, indem sie diese Kosten in die Transaktion einbeziehen. Zölle sind jedoch im Grunde genommen weiche Kosten, ähnlich wie Steuern, Fracht- und Versandkosten. Durch die Finanzierung dieser Kosten gewähren Kreditgeber im Verhältnis zum zugrunde liegenden Sicherheitenwert der Ausrüstung faktisch einen zu hohen Kreditbetrag.
Die Hauptsorge besteht darin, dass der erzielbare Vermögenswert im Falle einer erzwungenen Rücknahme und Liquidation der Ausrüstung durch den Kreditgeber möglicherweise nicht den ursprünglich finanzierten Betrag deckt, da der Zoll selbst den inneren Wert der Ausrüstung nicht erhöht. Sollten die Zölle später gesenkt oder abgeschafft werden, könnten Teile bestehender Portfolios plötzlich überschuldet sein und die zulässigen Beleihungsgrenzen (Loan-to-Value, LTV) überschreiten. Dies birgt potenzielle Portfoliorisiken, erhöht den Druck auf die Rückstellungen und kann zu Compliance-Problemen für Kreditgeber und Kreditausschüsse führen.
Die Bewertung von Anlagevermögen stellt eine weitere große Herausforderung in der Baumaschinenbranche dar. Rund 85 bis 95 Prozent der Transaktionen erfolgen über Privatverkäufe oder Kommissionsgeschäfte, wobei Preisdaten in der Regel nicht öffentlich zugänglich sind. Daher stammen die meisten veröffentlichten Bewertungsdaten aus Auktionen und Händlerverkäufen.
Das Problem besteht darin, dass Auktionsdaten die tatsächlichen Marktwerte erheblich verzerren können. Oftmals gelten Auktionsgeräte als „abgenutzte“ oder schwer verkäufliche Lagerbestände und werden daher zu deutlich niedrigeren Preisen verkauft. Banken und Finanzinstitute stützen sich stark auf diese veröffentlichten Datensätze, erhalten dadurch aber häufig kein vollständiges Bild des Marktes.
Wenn Kreditgeber oder Kreditanalysten eine Diskrepanz im Vermögenswert einer eingereichten Transaktion feststellen, führt dies häufig zu Verzögerungen im Genehmigungsprozess, da zusätzliche unterstützende Marktdaten erhoben und vorgelegt werden müssen, um die ursprünglich mit dem Geschäft eingereichte Bewertung zu rechtfertigen.
McDonough: Zu den größten Herausforderungen bei der Kran- und Gerätefinanzierung zählen derzeit operative und finanzielle Unsicherheiten. Die Lieferzeiten für neue Geräte sind momentan lang. Dies stellt Krankäufer vor Herausforderungen, sowohl bei der Projektplanung als auch bei der Finanzierung. Betreiber müssen sich oft frühzeitig für Maschinen entscheiden, ohne genaue Liefertermine zu kennen. Dies erhöht die Unsicherheit und erschwert die Projektplanung.
Die langen Vorlaufzeiten und das volatile Zinsumfeld erschweren Finanzierungsentscheidungen zusätzlich. Eine klare Finanzierungszusage zum Zeitpunkt der Bestellung ist selten. Die meisten Kreditgeber sind nicht bereit, Konditionen für sechs bis zwölf Monate zu gewähren.
Gleichzeitig bleibt die Bezahlbarkeit ein wichtiges Thema. Die Gerätekosten sind weiterhin hoch, daher suchen Kunden nach Finanzierungsstrukturen, die überschaubare Raten ermöglichen. Dies bedeutet oft längere Laufzeiten oder Ballonfinanzierungen, um mehr Flexibilität bei den Zahlungen zu schaffen. Diese Lösungen müssen jedoch sorgfältig gegen das langfristige Finanzierungsrisiko abgewogen werden. Längere Finanzierungslaufzeiten bergen das Risiko, dass der Wert der Maschine in den ersten Jahren unter den ausstehenden Kreditbetrag fällt. Dieses Risiko verstärkt sich, wenn keine ausreichende Auftragslage vorhanden ist, wodurch die Möglichkeit entsteht, dass die Maschine innerhalb der ersten Jahre nach dem Kauf wieder verkauft werden muss.
Schließlich wirken sich Zölle und der allgemeine Druck auf die Lieferkette weiterhin auf die Preisgestaltung und die Verfügbarkeit von Ausrüstung aus. Diese Faktoren führen zu zusätzlicher Unvorhersehbarkeit sowohl bei den Verkaufspreisen als auch bei den Finanzierungsstrategien, wodurch Flexibilität und Kreativität im heutigen Markt immer wichtiger werden.
Whitcomb: Die größte Herausforderung besteht derzeit in der Unsicherheit und ihren Auswirkungen auf beide Seiten der Transaktion. Für Kunden umfasst die Unsicherheit Folgendes:
- Projektzeitplan und Transparenz innerhalb der Pipeline
- Gerätewert und Verfügbarkeit
- Langfristige Kapitalkosten
Für Kreditgeber und Leasinggeber liegt der Fokus auf dem Ausgleich:
- Restrisiko im Zusammenhang mit hochwertigen Vermögenswerten
- Volatilität an Sekundärmärkten
- Vereinbarungen so gestalten, dass sie für beide Parteien vorteilhaft sind
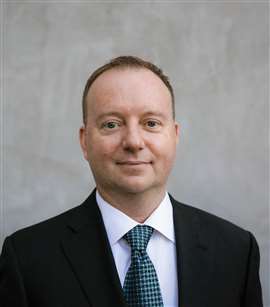 Jeffrey Whitcomb, First Financial Equipment Leasing, ein Unternehmen der JA Mitsui Gruppe.
Die Finanzierung hat sich hin zu einem stärker lösungsorientierten Ansatz verlagert. Standardverträge sind für das heutige Umfeld möglicherweise nicht mehr geeignet, weshalb Flexibilität, Kreativität und Branchenexpertise wichtiger denn je sind.
Welche anderen Trends/Probleme gibt es bei der Ausrüstungsfinanzierung?
Fry: Eines der Probleme, die ich aktuell mit der Finanzierung von Ausrüstung habe, ist eher persönlicher Natur. Ich bin mir nicht sicher, ob manche Kunden den Aufwand, den wir in eine für sie abgeschlossene Transaktion investieren, wirklich wertschätzen. Legen Kunden Wert auf guten Kundenservice und sind sie bereit, dafür zu bezahlen? Ich denke, diese Frage stellt sich derzeit in vielen Branchen. Der Markt ist hart umkämpft. Wir arbeiten sehr viel an jeder einzelnen Transaktion, um unseren Kunden das bestmögliche Angebot zu sichern. Wenn wir dann eine Transaktion wegen eines minimalen Zinsunterschieds verlieren, frage ich mich immer wieder: Ist mein Service und meine Expertise diesen Preis wert? Ist es Ihnen nicht auch wichtig, jemanden an Ihrer Seite zu haben, der Sie und Ihr Unternehmen versteht? Ist es Ihnen nicht auch wichtig, jemanden zu haben, der sich für Sie gegenüber dem Kreditgeber einsetzt? Ist Ihnen das nicht wichtig?
McDonough: Mir fallen zwei ein: die neu eingeführte Bonusabschreibung und die Motorenemissionsnormen ab dem Modelljahr 2027 (und darüber hinaus).
Die Sonderabschreibung ermöglicht den vollständigen Abzug des Kaufpreises von Wirtschaftsgütern. Dies kann kurzfristig erhebliche Steuervorteile bringen, ist aber im Grunde eine Vorverlagerung zukünftiger Abschreibungsvorteile, was in späteren Besitzjahren zu einem höheren zu versteuernden Einkommen führen kann. Ein weiterer wichtiger Aspekt ist die geplante Haltedauer des Wirtschaftsguts. Kostet beispielsweise ein neu erworbener Kran 2.000.000 US-Dollar und wird die Sonderabschreibung in Anspruch genommen, wird die Maschine steuerlich mit 0 US-Dollar geführt. Wird die Maschine drei Jahre später für 1.750.000 US-Dollar verkauft, entsteht ein steuerpflichtiger Gewinn in gleicher Höhe, was eine erhebliche Steuerbelastung zur Folge hat. In solchen Fällen ist die Beratung durch einen Steuerberater unerlässlich.
Ein weiteres wichtiges Thema für Unternehmen mit Schwerlastflotten sind die ab dem Modelljahr 2027 geltenden Ultra-Low-NOx-Emissionsnormen. Motoren ab diesem Modelljahr müssen neue Vorschriften erfüllen, verfügen über neue Technologien und sind teurer. Schwerlasttransportunternehmen sollten daher überlegen, ihre Anschaffungen zu beschleunigen, wenn sie aufgrund dieser Unsicherheiten besorgt sind. Es gibt jedoch auch einen potenziellen Vorteil: Sollte sich dieser Emissionszyklus ähnlich wie frühere Zyklen entwickeln, behalten Lkw, die vor 2027 gebaut wurden, ihren Wert länger. Es könnte sich daher lohnen, die bestehenden Flotten vorerst weiter zu optimieren, bis diese Fragen geklärt sind.
Whitcomb: Ein aufkommendes Thema ist „Equipment as a Service“, das einem branchenübergreifenden Trend entspricht. Da Automatisierung und künstliche Intelligenz für die Aufgabenerfüllung immer wichtiger werden, fragen Kunden zunehmend, wie Finanzierungspartner zur Erreichung konkreter Ergebnisse beitragen können, anstatt nur die Ausrüstung bereitzustellen.
Was wird zuerst automatisiert? Es ist zu erwarten, dass die Automatisierung zunächst bei Geräten zum Einsatz kommt, die von weniger qualifizierten Arbeitskräften bedient werden, wie beispielsweise Muldenkipper und Verdichtungsgeräte. Auch Maschinen, die in geschlossenen Umgebungen ohne menschliche Anwesenheit arbeiten, werden voraussichtlich früher automatisiert.
Warum Krane hinterherhinken: Kranarbeiten beinhalten das Heben von Personen und Materialien, was zu größerer Komplexität und höheren Sicherheitsanforderungen führt, insbesondere unter dynamischen Baustellenbedingungen.
Eine realistische Entwicklung: Während wir in naher Zukunft möglicherweise KI-gestützte, hochgradig assistierte Operationen sehen werden (z. B. bei Turmdrehkranen), ist die vollständige Autonomie für die meisten großen Krane wahrscheinlich noch mehr als ein Jahrzehnt entfernt.
Für Krankäufer bedeutet die kurzfristige Entwicklung höhere und längerfristige Finanzierungskosten bei gleichzeitig stabiler Nachfrage nach Ausrüstung. Langfristig wird sich der Fokus schrittweise auf serviceorientiertere und zunehmend automatisierte Ausrüstungsmodelle verlagern. In der heutigen Zeit geht die Ausrüstungsfinanzierung über reine Transaktionsfinanzierung hinaus. Es geht darum, strategische Partnerschaften zu knüpfen, die Erfolg und Innovation fördern.
Panel
Tonya Fry ist Inhaberin und Vizepräsidentin von Harry Fry & Associates. Sie verfügt über 22 Jahre Erfahrung in der Finanzierung von Baumaschinen und anderen schweren Geräten. Tonya Fry verfolgt einen strategischen und kundenorientierten Ansatz in diesem Bereich. Sie begleitet ihre Kunden eng durch den gesamten Finanzierungsprozess und unterstützt Unternehmen dabei, maßgeschneiderte Finanzierungslösungen zu sichern, die Wachstum fördern, den Cashflow verbessern und die Rentabilität maximieren. Harry Fry & Associates ist ein Familienunternehmen, das sich auf Finanzierungslösungen für Krane und andere schwere Geräte spezialisiert hat. In den vergangenen dreißig Jahren hat das Unternehmen Finanzierungen in Höhe von rund 1,7 Milliarden US-Dollar vermittelt.
Dan McDonough ist Gründer, CEO und Präsident der Commercial Credit Group (CCG). Er verfügt über 40 Jahre Erfahrung in der Finanzierung von Bau- und Transportmaschinen und hat maßgeblich zum Wachstum des Kranportfolios der CCG beigetragen. Die Commercial Credit Group ist ein unabhängiger Finanzierungsanbieter für Baumaschinen mit Sitz in Charlotte, North Carolina. Sie ist spezialisiert auf die Finanzierung von Neu- und Gebrauchtmaschinen, die Refinanzierung von Baumaschinen und Betriebsmittelkredite. In den vergangenen 22 Jahren hat die CCG Krane im Wert von über 500 Millionen US-Dollar für Unternehmen in den USA und Kanada finanziert.
Jeff Whitcomb ist Senior Vice President für Bau- und Industriefinanzierung bei First Financial Equipment Leasing, einem Unternehmen der JA Mitsui Gruppe. Er verfügt über 28 Jahre Erfahrung in der Finanzierung von Bau- und Transportausrüstung und hat in den letzten drei Jahren maßgeblich zum Neugeschäft mit 230 Millionen US-Dollar beigetragen. Als Teil der JA Mitsui Leasing Gruppe bietet First Financial Equipment Leasing die Stabilität und Ressourcen eines globalen Marktführers mit einem Vermögen von über 16 Milliarden US-Dollar.
BLEIBEN SIE VERBUNDEN
Erhalten Sie die Informationen, die Sie benötigen, genau dann, wenn Sie sie brauchen – über unsere weltweit führenden Magazine, Newsletter und täglichen Briefings.
KONTAKTIEREN SIE DAS TEAM