

Articolo tradotto automaticamente dall'IA, leggi l'originale
Perché nel settore delle macchine edili più grande non è sempre sinonimo di migliore.
01 maggio 2026
 Immagine: thanarak tramite AdobeStock
Nei settori maturi, le economie di scala dovrebbero garantire margini migliori, una crescita più rapida e una maggiore stabilità. Tuttavia, come suggerisce una recente analisi del consulente di abcg Alan Berger, nel settore delle macchine edili queste ipotesi non si verificano, sollevando dubbi sul fatto che una grande ondata di consolidamento sia davvero all'orizzonte.
Sulla carta, il settore delle macchine edili dovrebbe essere in fase di consolidamento. Si tratta di un settore maturo ma in crescita, plasmato da pressioni commerciali e tecnologiche che in genere premiano le economie di scala e riducono gradualmente il numero di operatori. Eppure la realtà è più complessa. Nonostante le importanti acquisizioni, i riposizionamenti strategici e l'evoluzione dei prodotti degli ultimi 15 anni, il settore rimane frammentato, quasi tre volte di più rispetto a quello delle macchine agricole.
Plus ça change
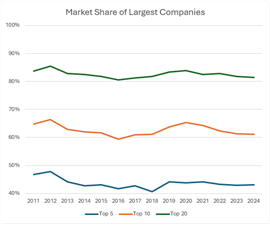
Non sono mancati i cambiamenti visibili: i produttori cinesi sono entrati ai vertici della classifica Yellow Table di KHL, le motorizzazioni alternative hanno fatto passi da gigante e i prodotti connessi sono diventati uno standard. Ma al di là di questi cambiamenti, la struttura di base è rimasta insolitamente stabile. La quota di mercato complessiva dei primi 10 produttori si è attestata poco sopra il 60% per oltre un decennio. È proprio questo contrasto tra lo slancio visibile e la resilienza strutturale a dare nuova rilevanza alle ultime domande sulla possibile vendita separata di Wacker Neuson e Genie. Si tratta di un segnale che il settore sta entrando in una nuova fase di consolidamento, o semplicemente della riproposizione di una vecchia storia?
 Fonte: abcg
Per andare oltre le speculazioni, abcg ha avviato uno studio volto a distinguere le tendenze a lungo termine dalle chiacchiere a breve termine. Abbiamo combinato i dati finanziari pubblici con le informazioni contenute nelle Yellow Table di KHL e nei dati di Off-Highway Research (OHR) e abbiamo valutato i risultati con il giudizio del team di esperti senior di abcg™. L'obiettivo non era prevedere la prossima operazione, bensì rispondere a una domanda più strategica: cosa, se non altro, potrebbe rendere inevitabile il consolidamento?
La promessa della scalabilità
Il consolidamento in questo settore assume due forme: le aziende ne acquistano altre (ad esempio, John Deere acquista Wirtgen) oppure escono dal mercato (ad esempio, Volvo chiude Rokbak). Ma le fusioni e acquisizioni non sono una strategia fine a se stessa. Rappresentano un impegno importante che comporta rischi di integrazione, distrazioni e un ritorno sull'investimento che si protrae per diversi anni. Indipendentemente dalla motivazione strategica dichiarata, le operazioni sono spesso inquadrate attorno a specifici obiettivi di creazione di valore. Questi includono una redditività strutturalmente più elevata, una crescita più rapida e/o una minore volatilità nel corso del ciclo economico. Abbiamo testato queste "promesse di economie di scala" utilizzando i dati disponibili.
Partiamo dalla redditività, la giustificazione più comune per il consolidamento nei settori ad alta intensità di capitale. L'idea è semplice: maggiore potere d'acquisto, maggiore leva nella catena di distribuzione ed efficienze di scala dovrebbero tradursi in margini più elevati. Tutto bene in teoria, ma quando abbiamo creato un set di dati decennale sui margini operativi di OEM con un fatturato annuo superiore a 1 miliardo di dollari e abbiamo eliminato gli effetti della crescita del settore a lungo termine e del ciclo economico, non abbiamo trovato alcuna correlazione tra dimensione aziendale e margine operativo. Margini elevati esistono a diverse scale, ma esistono anche margini bassi.
Se le economie di scala non sempre si traducono in margini di profitto più elevati, forse possono garantire slancio. Le aziende più grandi tendono ad avere reti di distribuzione più ampie e bilanci più solidi (vantaggi che dovrebbero tradursi in una crescita più rapida). Tuttavia, utilizzando misure corrette per il ciclo economico sia per i volumi unitari che per il fatturato, non abbiamo riscontrato alcuna correlazione statistica significativa tra dimensioni e tasso di crescita. Abbiamo anche verificato l'ipotesi che più grande è un produttore di apparecchiature originali (OEM), minore è la sua esposizione alle fluttuazioni del ciclo economico (grazie a una base installata più ampia e quindi a maggiori ricavi dal mercato post-vendita). Anche in questo caso, le dimensioni non si sono rivelate predittive di margini più stabili.
Quali sono i fattori che realmente influenzano le prestazioni?
La correlazione che più si è distinta è che una crescita più rapida tende ad essere accompagnata da una maggiore volatilità. In altre parole, la crescita è spesso una scelta e le scelte implicano dei compromessi. Spesso è il dinamismo del "C-Suite" a guidare la crescita, la redditività e la stabilità più delle dimensioni dell'azienda. Questo è incoraggiante, perché suggerisce che un numero maggiore di OEM può creare valore attraverso un'esecuzione mirata e scelte di portafoglio, e non solo attraverso il percorso più rischioso delle grandi fusioni e acquisizioni.
Certo, ci saranno ancora attività di fusioni e acquisizioni. I produttori di apparecchiature originali (OEM) perseguono acquisizioni per colmare lacune di prodotto o aggiungere capacità per chiare ragioni strategiche, e le aziende a conduzione familiare continueranno a uscire dal mercato quando cambiano le esigenze di successione, di capitale o la propensione al rischio. E a volte semplicemente perché si presenta un'occasione imperdibile. Ma ciò che la nostra analisi non supporta è l'idea di un rapido spostamento verso un settore concentrato semplicemente perché "le economie di scala contano". Per i leader, questo focalizza l'agenda. La domanda decisiva non è tanto "chi dovremmo acquistare?" quanto piuttosto "cosa ci permetterebbe di ottenere risultati migliori indipendentemente dalle dimensioni?". In un settore la cui composizione è rimasta sostanzialmente statica, ottenere un vantaggio duraturo deriva – in modo piuttosto banale, a quanto pare – dal fare bene le cose basilari – banali come una strategia disciplinata e un'esecuzione operativa impeccabile. È quindi probabile che il settore delle macchine edili rimanga frammentato per gli anni a venire, anche se occasionalmente continuano a comparire titoli del tipo "L'azienda A acquista l'azienda B!".
Alan Berger è socio amministratore della società di consulenza per veicoli fuoristrada abcg.
RESTA CONNESSO
Ricevi le informazioni di cui hai bisogno, quando ne hai bisogno, tramite le nostre riviste, newsletter e briefing quotidiani leader a livello mondiale.
CONTATTA IL TEAM